A 股缠论 V5.1 · Python · MIT
chanlun-v051
把缠论买卖点机械化,跑在 A 股关注池上 ——
可复现、无前视、纸面记账、证据公开。
30 分钟线段引擎 + 完整交易系统 + 实时回测工具箱,也是一个可被 AI 助手加载的 Agent Skill。
01
它到底做什么
无前视的缠论引擎
分型 → 笔 → 线段 → 中枢 → 一买/二买/三买/三卖/趋势一卖。数据截断到任意时刻重算,已发出的信号必须与全量完全一致 —— 0 差异。
八道入场闸门
买点只是候选。真正下单要过资金可交易性、带宽、单票/总仓/主题簇上限等闸门;被拦下的信号全部记录原因。
纸面记账,不下真单
没有券商接口。真实下单系数为 0,所有成交都是账本条目,可逐笔复算、对账、任意回溯重放。
Agent Skill
遵循 Agent Skills 规范,装进 Claude Code / 桌面版后可以直接问「三买怎么定义」「今天有没有新买点」。
02
诚实的边界
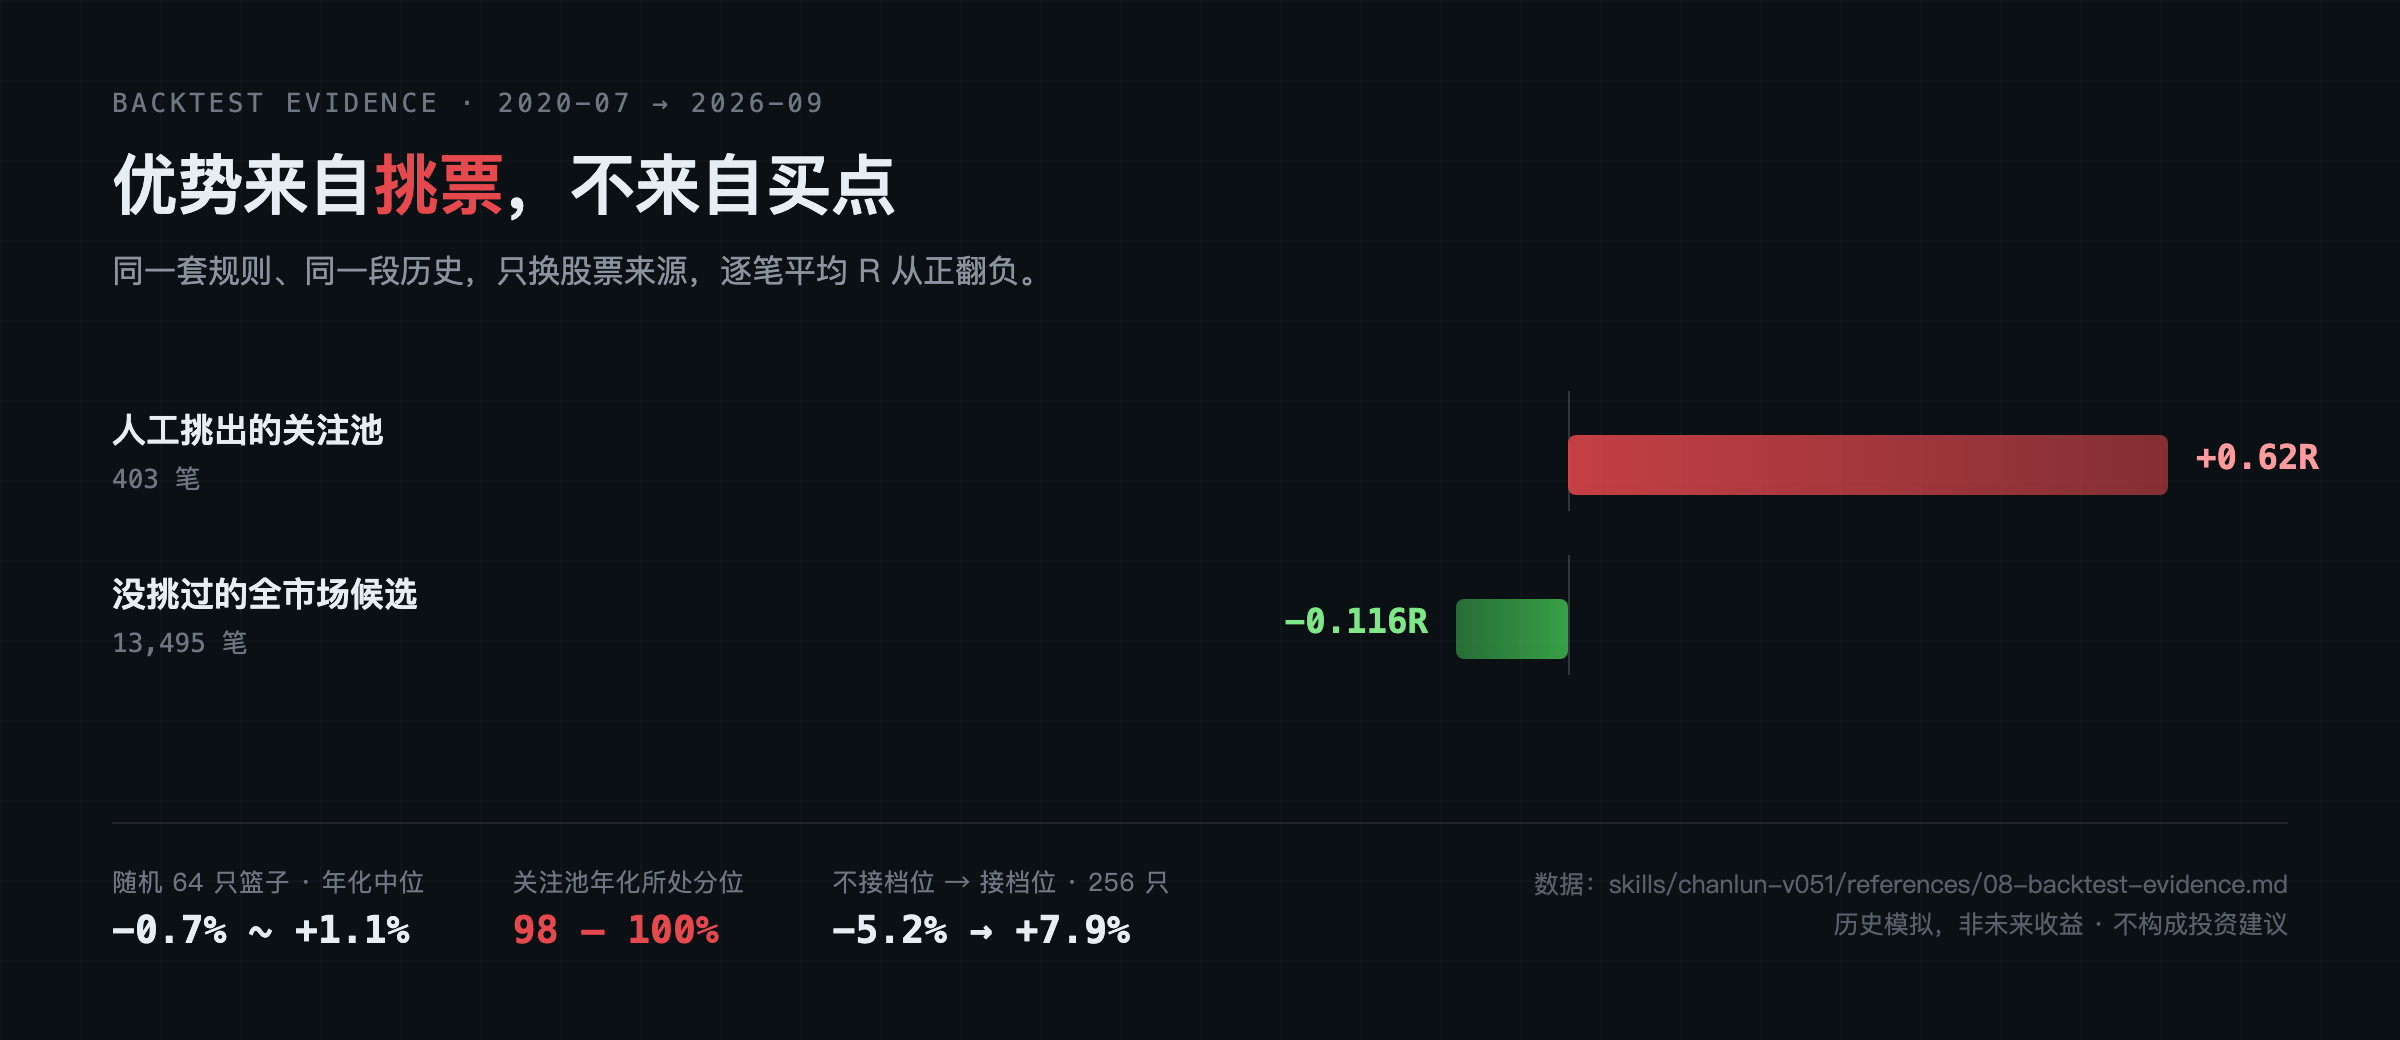
优势来自挑票,不来自买点。 同一套规则、同一段历史,只换股票来源,逐笔平均 R 从正翻负。 这个仓库的价值在于规则可复现、没有前视、风控清晰、验证方法诚实 —— 不在于它能赚钱。
人工挑出的关注池 · 403 笔
+0.62R
事后挑出的强势票
没挑过的全市场 · 13,495 笔
−0.116R
候选信号本身不赚钱
关注池年化 · 64 只
7.4%
回撤 −15.7% · 胜率 23%
同期等权买入持有
≈23.8%
大幅跑输,不辩解
03
2 分钟自检
不需要任何行情数据,clone 下来就能跑。买点算得对不对先不谈,先确认它至少没前视、没算错。
$ git clone https://github.com/lbh-banboo/chanlun-v051.git
$ cd chanlun-v051
$ pip install pandas numpy
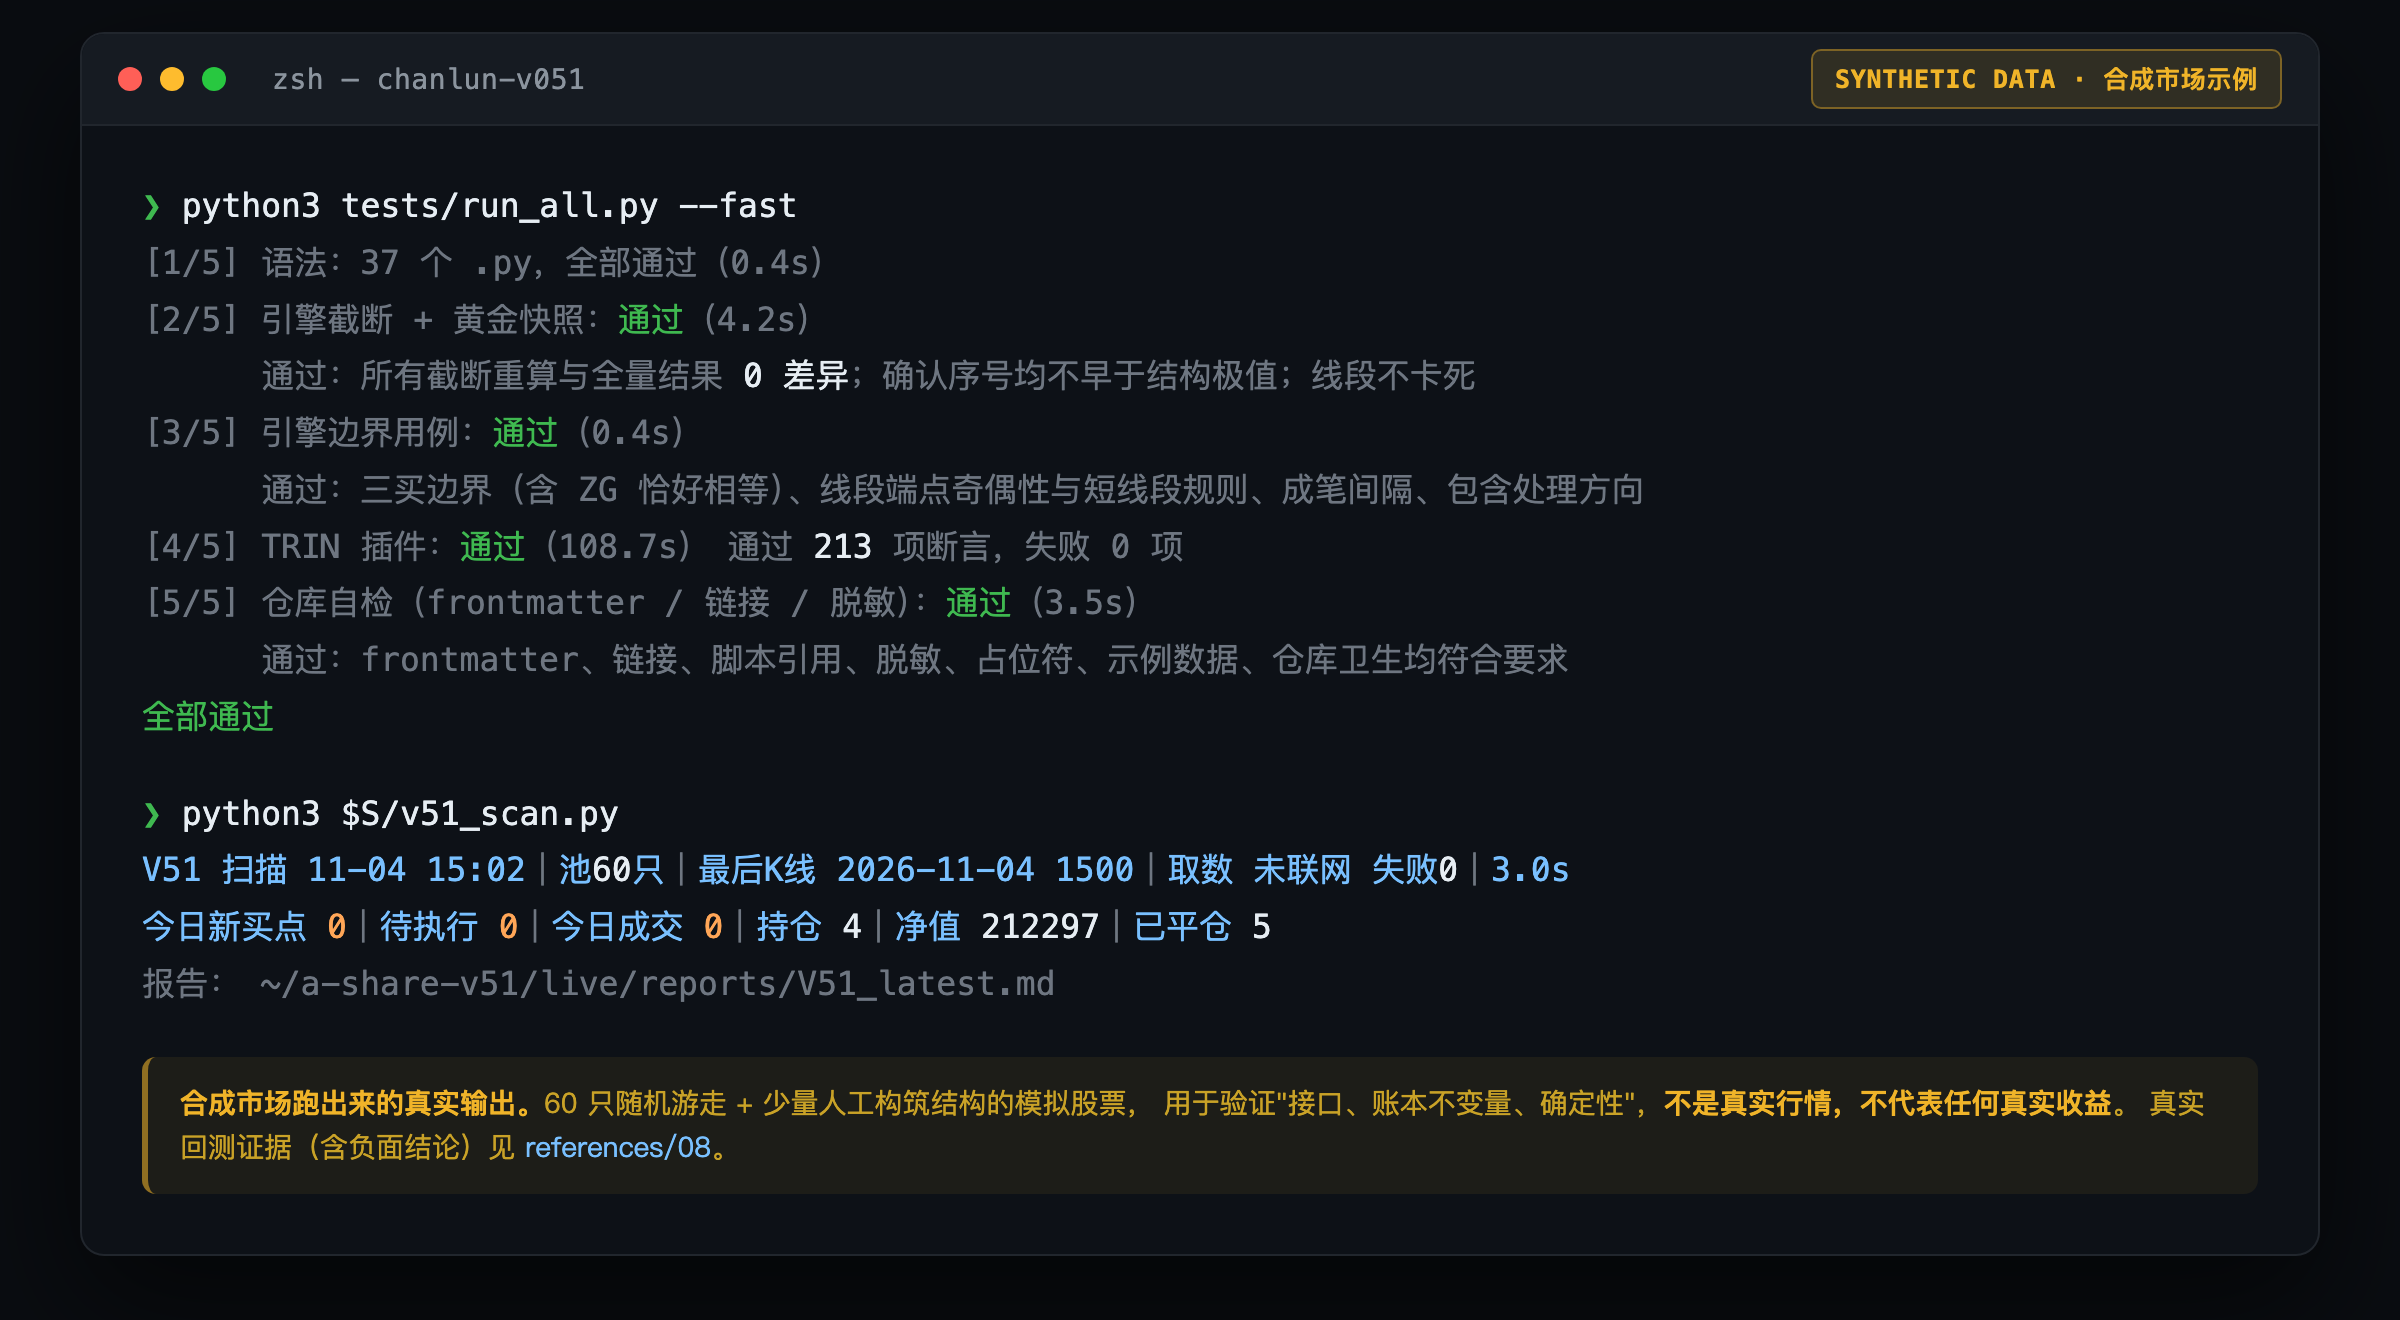
$ python3 tests/run_all.py --fast

[1/5] 语法:37 个 .py,全部通过
[2/5] 引擎截断 + 黄金快照:通过 截断重算与全量结果 0 差异
[3/5] 引擎边界用例:通过
[4/5] TRIN 插件:通过 213 项断言
[5/5] 仓库自检:通过
全部通过